親族が亡くなった後は、遺品整理と相続手続きを並行して進めることになります。しかし、先に家財を処分すると、遺言書や通帳、財産に関する書類まで捨ててしまう可能性があります。
遺品の中には、預貯金や貴金属などの相続財産だけでなく、借入金や未払い金を確認するための書類が含まれていることもあります。そのため、遺品整理を始める前に、法定相続人や遺言書の有無、相続放棄を検討する必要がないかを確認することが大切です。
また、相続税の申告が必要な場合は期限があるため、遺品整理を長期間先延ばしにすることも適切ではありません。重要書類や財産を先に確認し、相続人同士で情報を共有してから、残す物と処分する物を仕分けましょう。
この記事では遺品整理と相続の関係や、作業前に確認すべき手続き、相続税申告との関係について解説します。
Contentsこの記事でわかること
- ⚖️ 遺品整理と相続手続きの関係
- 👥 法定相続人を確認する理由
- 📜 遺言書を探す際の注意点
- 📝 相続放棄を検討する場合の進め方
- 💰 遺品整理と相続税申告の関係
- 📦 相続手続き前に処分してはいけない物
遺品整理と相続の関係
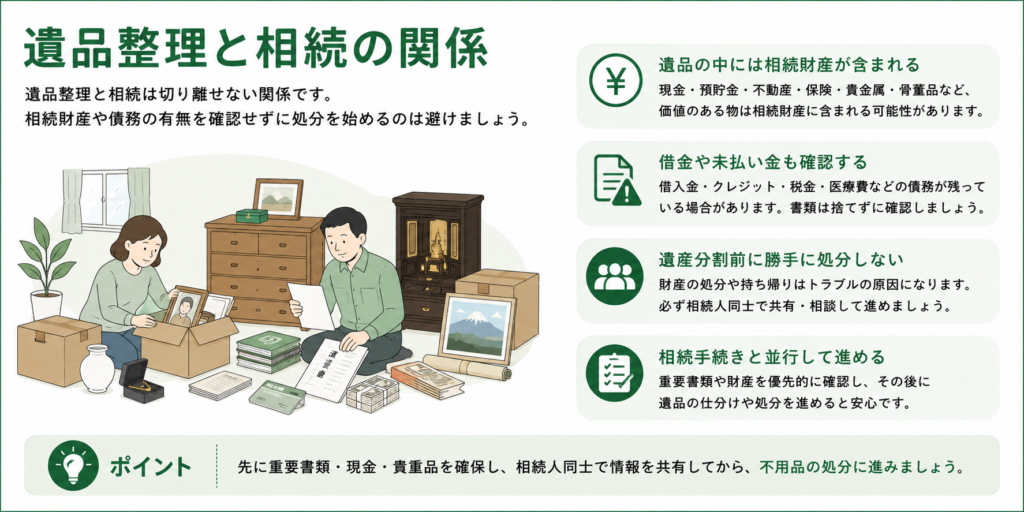
遺品整理と相続は、別々の作業ではありません。遺品の中には相続財産や債務を確認する手がかりが含まれるため、相続関係を確認せずに処分を始めるのは避ける必要があります。
現金や預貯金、不動産だけでなく、宝石や骨董品など金銭的価値のある物も相続財産に含まれます。また、借入金や未払い金などの債務が残されている場合もあります。
遺品の中には相続財産が含まれる
遺品整理で見つかる物のすべてが、自由に処分できる不用品とは限りません。
主に相続財産となる可能性がある物は、次のとおりです。
| 遺品・書類 | 確認する内容 |
|---|---|
| 現金・預貯金通帳 | 残高や取引先の金融機関 |
| 貴金属・宝石 | 金銭的価値や査定額 |
| 株式・証券関係書類 | 保有している有価証券 |
| 不動産関係書類 | 土地や建物の所有状況 |
| 保険証券 | 死亡保険金や契約内容 |
| 骨董品・美術品 | 市場価値や相続財産としての評価 |
| 借用書・請求書 | 借入金や未払い金の有無 |
価値が分からない物を一人の判断で売却・廃棄すると、相続財産を正しく把握できなくなる可能性があります。
特に貴金属や骨董品、コレクション品などは、見た目だけでは価値を判断しにくいため、処分前に家族へ確認し、必要に応じて査定を受けましょう。
借金や未払い金も確認する
相続では、預貯金や不動産などの財産だけでなく、借入金や未払い金などの債務も確認する必要があります。
遺品整理中に、次のような書類が見つかることがあります。
- 金融機関からの返済予定表
- クレジットカードの利用明細
- 税金や公共料金の納付書
- 医療費や施設利用料の請求書
- 個人間の借用書
- 住宅ローンや事業資金の契約書
封筒や明細を内容不明のまま捨てると、後から債務が判明する可能性があります。請求書や契約書は一か所にまとめ、支払い状況を確認してから整理しましょう。
遺産分割前に勝手に処分しない
相続人が複数いる場合、遺品の中に含まれる財産を誰が取得するかは、遺言書や遺産分割協議などによって決めます。
特定の相続人が独断で高価な遺品を持ち帰ったり、売却代金を受け取ったりすると、遺産分割をめぐるトラブルにつながることがあります。不動産についても、相続人同士で分け方を話し合った場合は、その内容に基づいて相続登記を進めます。
遺品整理を始める前に、次の内容を共有しておきましょう。
- 誰が法定相続人に該当するか
- 遺言書が残されていないか
- 財産価値のある遺品はどれか
- 誰が遺品整理を担当するか
- 売却や処分の判断をどのように行うか
- 作業中に見つかった財産をどう保管するか
家族全員が立ち会えない場合は、写真や一覧表を共有し、処分の承認を得てから進めると行き違いを防ぎやすくなります。
相続手続きと並行して進める
遺品整理は、相続手続きがすべて終わるまで始められないわけではありません。
ただし、最初に重要書類や財産を探し、その後に衣類や家具などの仕分けへ進む必要があります。次のように作業を分けると整理しやすくなります。
- 遺言書や相続人に関する資料を確認する
- 通帳・契約書・不動産書類を集める
- 現金や貴重品を別に保管する
- 財産と債務の全体像を確認する
- 家族で残す物や処分する物を決める
- 不用品の売却・処分を進める
法定相続人の確認には戸籍関係書類が必要になります。法務局の法定相続情報証明制度を利用すると、相続関係を一覧図として証明し、複数の相続手続きに利用できる場合があります。(法務局)
ポイント
遺品には、相続財産や債務を確認するための物が含まれています。先に重要書類・現金・貴重品を確保し、相続人同士で共有してから、不用品の処分へ進みましょう。
遺品整理前に確認すべきこと
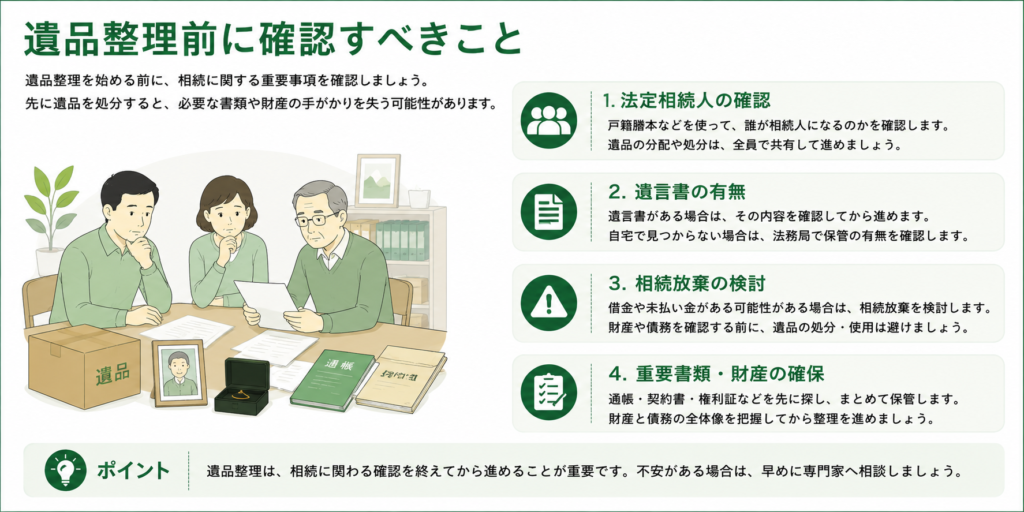
遺品整理を始める前に、法定相続人・遺言書・相続放棄の可能性を確認します。
先に家財を処分すると、相続手続きに必要な書類や財産の手がかりを失う可能性があります。特に、借金などの債務が見つかっていない段階では、故人の財産を売却したり使ったりせず、慎重に進めることが大切です。
法定相続人の確認
最初に、誰が相続人になるのかを確認します。
法定相続人が確定していない状態で遺品を分けたり処分したりすると、後から別の相続人が判明し、トラブルになる可能性があります。
確認には、故人の出生から死亡までの戸籍謄本などを使用します。主な確認事項は次のとおりです。
- 配偶者がいるか
- 子どもや代襲相続人がいるか
- 父母や祖父母が存命か
- 兄弟姉妹やその子どもが相続人になるか
- 養子や認知した子どもがいないか
相続人が複数いる場合は、遺品整理の担当者や、処分の判断方法も共有しておきます。
高価な遺品や不動産、預貯金などは、一人の判断だけで処分しないようにしましょう。法定相続人でない人へ財産を渡す内容などが遺言書に記載されている場合もあるため、遺言書の確認も並行して行います。
遺言書の有無
遺言書がある場合は、原則としてその内容を確認してから遺品整理を進めます。
遺言書は、机や金庫だけでなく、仏壇、書類棚、貸金庫などに保管されていることがあります。法務局の自筆証書遺言書保管制度を利用している可能性もあるため、自宅で見つからない場合は保管の有無を確認します。相続人などは、相続開始後に法務局へ遺言書が保管されているか確認できます。
自宅で自筆証書遺言を見つけた場合は、勝手に開封したり、書き込みや処分をしたりしないよう注意します。
法務局で保管されていない自筆証書遺言は、家庭裁判所で検認が必要になる場合があります。一方、法務局の保管制度を利用した自筆証書遺言は、家庭裁判所での検認が不要です。
遺言書を探す際は、次の場所や資料を確認しましょう。
- 机やたんすの引き出し
- 金庫や鍵付きの収納
- 仏壇や神棚の周辺
- 通帳や権利証と一緒に保管された書類
- 公証役場に関する書類
- 法務局の遺言書保管制度に関する控え
遺言書が見つかったら、内容を確認する前に、必要な手続きや扱い方を専門家へ相談する方法もあります。
相続放棄の検討
故人に借金や未払い金がある可能性がある場合は、相続放棄を検討します。
相続では、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も対象になります。そのため、遺品整理を始める前に、財産と債務の両方を調べる必要があります。
主に確認したいものは、次のとおりです。
| 確認するもの | 分かる可能性がある内容 |
|---|---|
| 通帳・取引履歴 | 預貯金や定期的な支払い |
| 借用書・契約書 | 個人や金融機関からの借入れ |
| カード利用明細 | クレジットカードの未払い |
| 納付書・督促状 | 税金や公共料金の未払い |
| 住宅ローン書類 | ローン残高や抵当権 |
| 事業関係書類 | 事業上の債務や保証 |
相続放棄には期限があるため、債務の有無を確認せずに遺品整理だけを進めるのは適切ではありません。
また、故人の財産を売却したり、自分のために使用したりすると、相続を承認したと判断される可能性があります。相続放棄を検討している場合は、価値のある遺品を独断で処分せず、家庭裁判所や弁護士などへ早めに相談しましょう。
ポイント
遺品整理を始める前に、法定相続人・遺言書・財産と債務を確認します。相続放棄の可能性がある場合は、遺品の売却や処分を進める前に専門家へ相談しましょう。
参考:法務局
相続税申告との関係
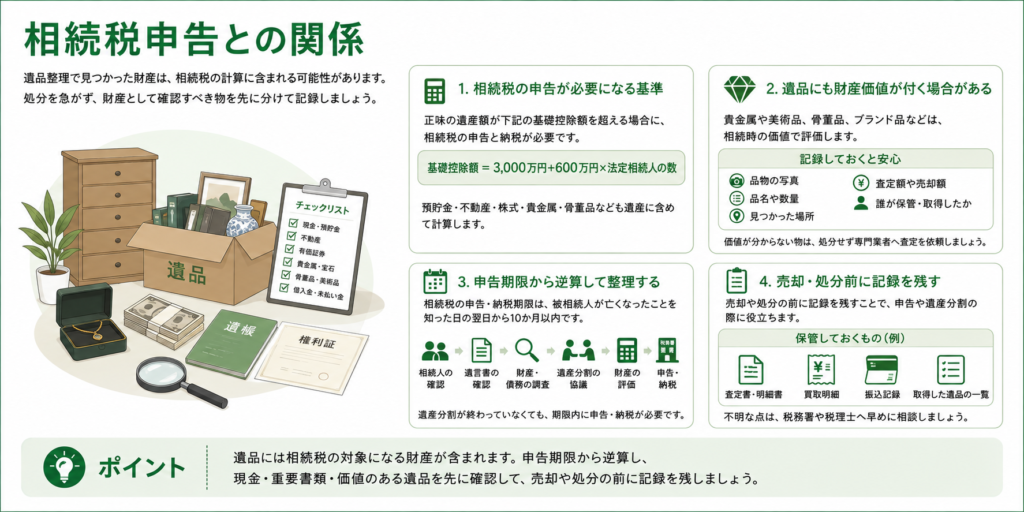
遺品整理で見つかった現金や貴金属、骨董品などは、相続税を計算する際の相続財産に含まれる可能性があります。
そのため、相続税の申告が必要か判断する前に遺品を売却・処分すると、財産の種類や価額を正確に把握できなくなるおそれがあります。遺品整理では、処分を急ぐのではなく、財産として確認すべき物を先に分けて記録しましょう。
相続税の申告が必要になる基準
相続税は、相続財産があるだけで必ず申告するものではありません。
正味の遺産額が、次の計算式で求める基礎控除額を超える場合に、相続税の申告と納税が必要です。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が3人の場合、基礎控除額は4,800万円です。
正味の遺産額を確認するときは、預貯金や不動産だけでなく、次のような財産も含めて整理します。
| 確認する財産 | 主な例 |
|---|---|
| 現金・預貯金 | 自宅保管の現金、普通預金、定期預金 |
| 不動産 | 土地、建物、マンション |
| 有価証券 | 株式、投資信託、債券 |
| 貴金属 | 金、プラチナ、宝石、腕時計 |
| 動産 | 骨董品、美術品、家具、家電 |
| その他 | 貸付金、著作権など |
一方で、一定の債務や葬式費用などは、遺産総額から差し引いて計算します。相続税がかかるか判断するには、プラスの財産だけでなく、借入金や未払い金も確認する必要があります。
遺品にも財産価値が付く場合がある
遺品のうち、売却価値のある物は相続財産として評価する必要があります。
貴金属や美術品、骨董品、ブランド品などは、購入時の価格ではなく、原則として相続が発生した時点の価値を基準に確認します。国税庁では、財産の価額は課税時期の時価によって評価するとしています。
家庭用の家具や家電などの一般動産は、原則として1個または1組ごとに評価します。ただし、1個または1組の価額が5万円以下の家庭用動産は、世帯ごとにまとめて評価できる場合があります。
遺品整理の際は、次のように記録しておくと確認しやすくなります。
- 品物の写真
- 品名や数量
- 見つかった場所
- 査定額
- 売却した場合の金額
- 誰が保管・取得したか
価値が分からない物はすぐに処分せず、必要に応じて専門業者へ査定を依頼しましょう。
申告期限から逆算して整理する
相続税の申告と納税の期限は、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内です。
期限までに、主に次の作業を進めます。
- 法定相続人を確認する
- 遺言書の有無を確認する
- 財産と債務を調査する
- 遺産の分け方を話し合う
- 財産を評価する
- 申告書を作成して納税する
遺品整理を先延ばしにすると、通帳や不動産書類、貴金属などの確認が遅れ、財産調査に使える時間が少なくなります。
一方で、遺産分割協議が終わっていなくても、相続税の申告期限が延びるわけではありません。分割がまとまっていない場合も、期限内に申告と納税を行う必要があります。
売却・処分前に記録を残す
相続税の申告が必要になる可能性がある場合は、財産価値のある遺品を売却・処分する前に、品物と価額が分かる記録を残します。
特に、貴金属や骨董品などを売却した場合は、査定書や買取明細、振込記録などを保管しましょう。相続人が遺品を引き取った場合も、誰が何を取得したか記録しておくと、遺産分割や申告内容を確認しやすくなります。
相続財産の範囲や評価方法が分からない場合は、自己判断で申告対象から外さず、税務署や税理士へ確認することが大切です。
ポイント
遺品の中には、相続税の計算に含める財産が紛れています。申告期限から逆算し、現金・重要書類・価値のある遺品を先に確認して、売却や処分の前に記録を残しましょう。
参考:(国税庁)
よくある質問
まとめ
遺品整理を進める際は、家財の片付けだけでなく、相続財産や債務の確認も同時に行う必要があります。現金・通帳・不動産関係書類・貴金属などが遺品に紛れていることがあるため、重要な物を確保してから不用品を処分しましょう。
作業前には、法定相続人と遺言書の有無を確認し、借金や未払い金がないかも調べます。相続放棄を検討する可能性がある場合は、価値のある遺品を売却したり使用したりせず、早めに専門家へ相談することが大切です。
また、相続税の申告が必要な場合は、原則として相続開始を知った日の翌日から10か月以内に手続きを行います。財産価値のある遺品は、売却や形見分けの前に写真・査定額・取得者などを記録し、相続人同士で情報を共有しながら整理を進めましょう。
遺品整理でお悩みの場合は、お気軽にご相談ください。