遺品整理で故人の通帳が見つかった場合は、残高を確認するだけでなく、ほかの口座や相続に必要な情報がないか整理することが大切です。金融機関が死亡の事実を把握すると口座が凍結され、原則として通常の入出金ができなくなります。
また、凍結前だからといって預金を自由に引き出すと、相続人同士のトラブルや相続放棄への影響につながる可能性があります。この記事では、通帳を見つけた直後の対応から口座凍結、相続手続き、預金の払い戻しまでの流れを解説します。
Contentsこの記事でわかること
- 🏦 故人の通帳を見つけたら最初に確認すること
- 🔒 銀行口座が凍結されるタイミング
- 📄 口座凍結後に必要な相続手続き
- 📝 戸籍謄本・遺産分割協議書などの必要書類
- 💴 相続預金の払い戻し制度
- ⚠️ 口座凍結前に預金を引き出すリスク
故人の通帳が見つかったらまずすべきこと
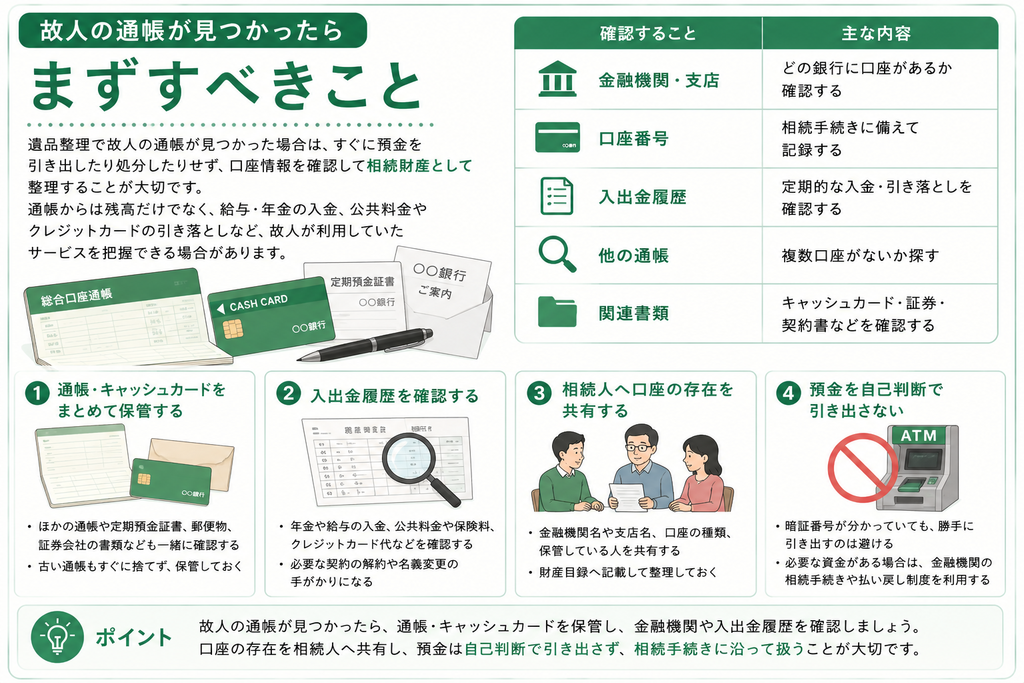
遺品整理で故人の通帳が見つかった場合は、すぐに預金を引き出したり処分したりせず、口座情報を確認して相続財産として整理することが大切です。
通帳からは残高だけでなく、給与・年金の入金、公共料金やクレジットカードの引き落としなど、故人が利用していたサービスを把握できる場合があります。
| 確認すること | 主な内容 |
|---|---|
| 金融機関・支店 | どの銀行に口座があるか確認する |
| 口座番号 | 相続手続きに備えて記録する |
| 入出金履歴 | 定期的な入金・引き落としを確認する |
| 他の通帳 | 複数口座がないか探す |
| 関連書類 | キャッシュカード・証券・契約書などを確認する |
通帳・キャッシュカードをまとめて保管する
まず、見つかった通帳やキャッシュカードを紛失しないよう保管します。
遺品整理では、複数の金融機関の通帳が別々の場所から見つかることもあります。そのため、最初に見つけた通帳だけで判断せず、
- 通帳
- キャッシュカード
- 定期預金証書
- 金融機関からの郵便物
- ネット銀行に関する書類
- 証券会社の書類
などをまとめて確認しましょう。
古い通帳もすぐに捨てない方が安心です。過去の取引履歴から、ほかの口座や金融商品、定期的に支払っていたサービスなどが分かる場合があります。
入出金履歴を確認する
記帳されている内容から、故人のお金の流れも確認します。
たとえば、
- 年金などの定期的な入金
- 電気・ガス・水道料金
- 携帯電話料金
- クレジットカード代金
- 保険料
- 家賃
- サブスクリプション
などが記載されていれば、別途解約や名義変更が必要な契約を見つける手がかりになります。
ただし、通帳が長期間記帳されていない場合は、記載内容だけでは最新の残高や取引を把握できないこともあります。正式な残高などは、相続手続きの中で金融機関へ確認します。
相続人へ口座の存在を共有する
故人の預金は相続財産に含まれるため、一人の相続人だけで通帳を保管し、ほかの相続人へ口座の存在を知らせない状態は避けましょう。
通帳が見つかったら、
- 金融機関名
- 支店名
- 口座の種類
- 通帳を保管している人
などを共有しておくと、その後の相続手続きを進めやすくなります。
相続財産を一覧にする場合は、現金や不動産などとあわせて財産目録へ記載しておく方法もあります。
預金を自己判断で引き出さない
故人の通帳とキャッシュカードが見つかり、暗証番号が分かっていても、相続人の一人が自由に預金を引き出すのは避けた方が安全です。
葬儀費用などでお金が必要な場合でも、引き出し方によっては相続人同士で「誰がいくら使ったのか」をめぐるトラブルにつながることがあります。
また、相続放棄を検討している場合は、故人の預金を使用する行為が相続手続きに影響する可能性もあります。
まず口座の存在と残高を相続財産として整理し、その後、金融機関の相続手続きや必要に応じた払い戻し制度を利用するのが基本です。
ポイント
故人の通帳が見つかったら、通帳・キャッシュカードを保管し、金融機関や入出金履歴を確認しましょう。口座の存在を相続人へ共有し、預金は自己判断で引き出さず、相続手続きに沿って扱うことが大切です。
銀行口座はいつ凍結されるのか
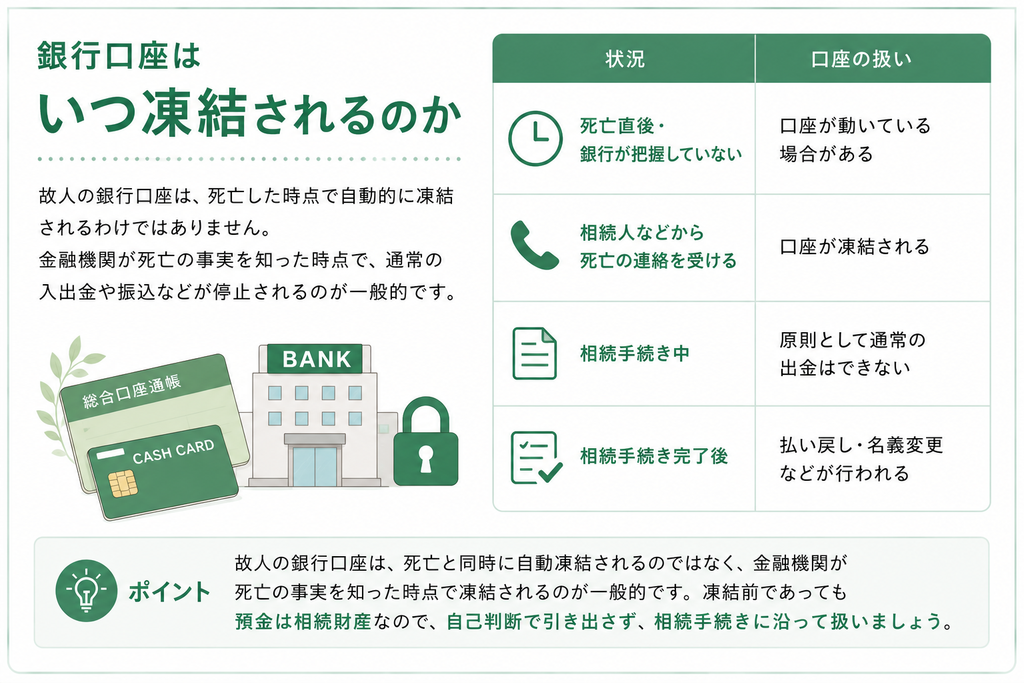
故人の銀行口座は、**死亡した時点で自動的に凍結されるわけではありません。**金融機関が口座名義人の死亡を知った時点で、通常の入出金や振込などが停止されるのが一般的です。
そのため、通帳が見つかった段階ではまだ口座が利用できる状態のこともあります。ただし、凍結前だからといって、相続人が自由に預金を引き出してよいわけではありません。
| 状況 | 口座の扱い |
|---|---|
| 死亡直後・銀行が把握していない | 口座が動いている場合がある |
| 相続人などから死亡の連絡を受ける | 口座が凍結される |
| 相続手続き中 | 原則として通常の出金はできない |
| 相続手続き完了後 | 払い戻し・名義変更などが行われる |
金融機関が死亡を知ると凍結される
銀行口座の凍結は、金融機関が名義人の死亡を確認したあとに行われます。
たとえば、
- 相続人が銀行へ死亡の連絡をする
- 相続手続きについて問い合わせる
- 金融機関が別の方法で死亡の事実を把握する
といった場合です。
一方、死亡届を市区町村へ提出しただけで、すべての金融機関へ自動的に情報が伝わり、すぐに口座が凍結されるとは限りません。
ただし、いつ凍結されるかを予測して、その前に預金を引き出そうとするのは避けましょう。
凍結されると通常の入出金ができなくなる
口座が凍結されると、原則としてATMや窓口での出金、振込など通常の取引ができなくなります。
また、口座振替も停止することがあるため、故人名義で支払っていたサービスがないか確認しておくことが大切です。
たとえば、
- 電気・ガス・水道
- 携帯電話
- クレジットカード
- 家賃
- 保険料
- サブスクリプション
などです。
必要な契約については、相続手続きとは別に解約や名義変更を進めます。
凍結前でも自由に引き出してよいわけではない
銀行が死亡を把握しておらず、ATMで預金を引き出せる状態であっても、そのお金は故人の相続財産です。
一人の相続人が自己判断で引き出すと、ほかの相続人との間で、
- いくら引き出したのか
- 何に使ったのか
- 残額はいくらなのか
といった問題が生じることがあります。
また、相続放棄を検討している場合は、預金の引き出しや使用が相続手続きに影響する可能性もあるため、慎重な対応が必要です。
葬儀費用などで早急に資金が必要な場合は、勝手にATMから引き出すのではなく、金融機関へ相談し、利用できる払い戻し制度などを確認しましょう。
ポイント
故人の銀行口座は、死亡と同時に自動凍結されるのではなく、金融機関が死亡の事実を知った時点で凍結されるのが一般的です。凍結前でも預金は相続財産なので、自己判断で引き出さず、相続手続きに沿って扱いましょう。
口座凍結後の相続手続き
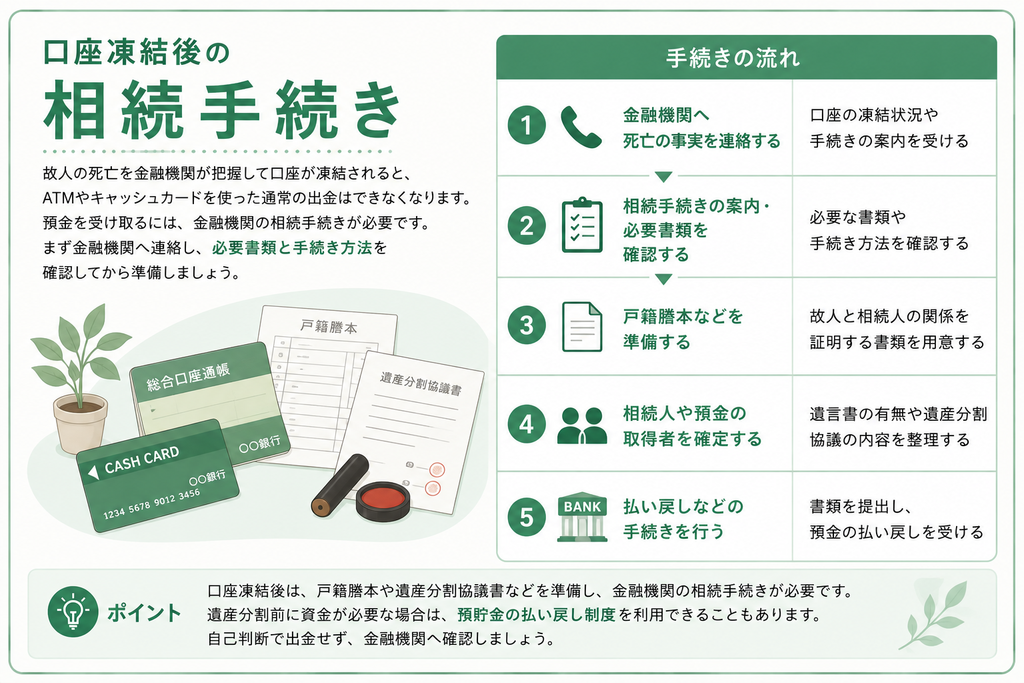
故人の死亡を金融機関が把握して口座が凍結されると、ATMやキャッシュカードを使った通常の出金はできなくなります。預金を受け取るには、金融機関が定める相続手続きを行う必要があります。
手続きの内容は、遺言書の有無や相続人の人数、遺産分割協議が成立しているかによって異なります。まず金融機関へ連絡し、必要書類と手続き方法を確認してから準備することが大切です。
- 金融機関へ死亡の事実を連絡する
- 相続手続きの案内・必要書類を確認する
- 戸籍謄本などを準備する
- 相続人や預金の取得者を確定する
- 払い戻しなどの手続きを行う
必要書類(戸籍謄本・遺産分割協議書等)
口座凍結後の相続手続きでは、故人と相続人の関係を確認するための書類などを求められます。
代表的なものには、
- 故人の戸籍謄本など
- 相続人の戸籍謄本
- 相続人の印鑑証明書
- 金融機関所定の相続手続き書類
- 通帳・キャッシュカード
- 遺産分割協議書
- 遺言書
などがあります。
ただし、すべてのケースで同じ書類が必要になるわけではありません。
たとえば、遺言書がある場合と相続人全員で遺産分割協議を行った場合では、提出する書類が異なることがあります。また、法定相続情報一覧図を利用できる金融機関もあります。
複数の銀行に口座がある場合は、それぞれの金融機関で相続手続きが必要です。必要書類の種類や原本・コピーの扱いも異なる場合があるため、先に各金融機関へ問い合わせておくと、同じ書類を何度も取得する手間を抑えやすくなります。
また、通帳が見つからない場合でも、相続人であることを確認できれば手続きを進められるケースがあります。通帳がないからといって口座を放置せず、口座の存在が分かった時点で金融機関へ相談しましょう。
払い戻し制度の活用
遺産分割が終わる前でも、一定の範囲で故人の預金を払い戻せる制度があります。
これは、葬儀費用や当面の生活費などが必要な場合に、相続人が一定額まで預金の払い戻しを受けられる仕組みです。
金融機関の窓口で利用できる制度では、原則として次の計算式で払い戻せる金額を求めます。
相続開始時の預金額 × 1/3 × 払い戻しを受ける相続人の法定相続分
ただし、同一の金融機関から払い戻せる金額には上限があります。
制度を利用する場合も、本人確認書類や戸籍関係書類などが必要になるため、まず金融機関へ必要書類を確認しましょう。
また、この払い戻しは「相続財産を自由に使える制度」ではありません。払い戻された金額は、その相続人が遺産の一部を取得したものとして、最終的な遺産分割で調整されます。
そのため、払い戻しを受けた場合は、
- いくら払い戻したか
- 何に使用したか
- 領収書や明細があるか
を記録し、ほかの相続人にも共有しておくとトラブルを防ぎやすくなります。
急いでお金が必要だからと凍結前にATMで引き出すのではなく、利用できる制度を金融機関へ確認して手続きを進める方が安全です。
ポイント
口座が凍結されたあとは、戸籍謄本や遺産分割協議書などを準備し、金融機関の相続手続きを行います。遺産分割前に資金が必要な場合は、預貯金の払い戻し制度を利用できることもあるため、自己判断で出金せず金融機関へ確認しましょう。
凍結前に預金を引き出すことのリスク
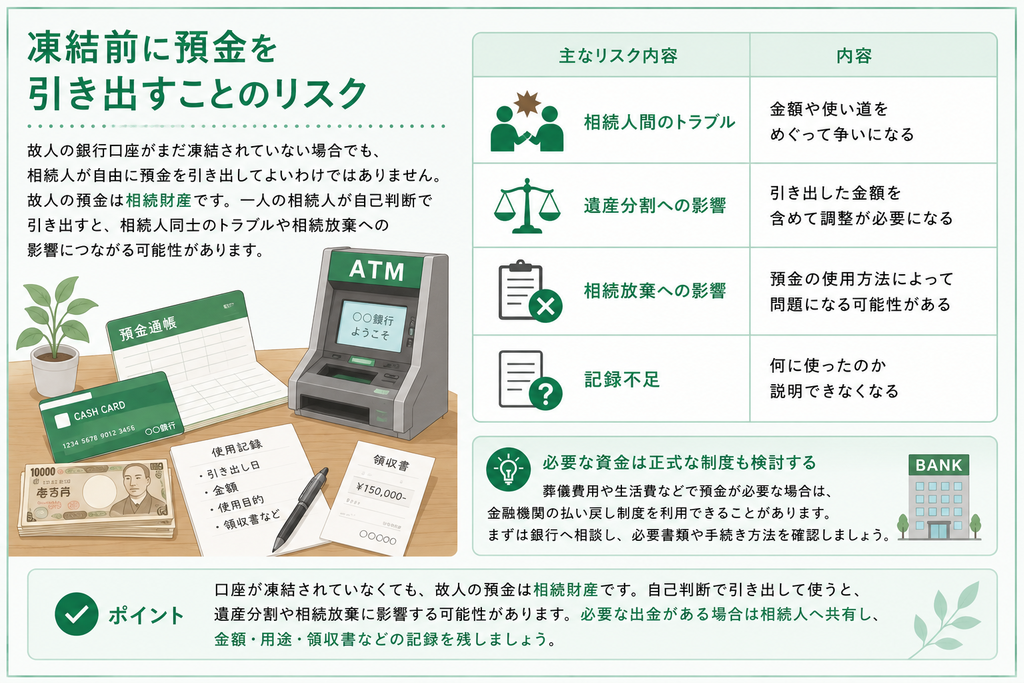
故人の銀行口座がまだ凍結されていない場合でも、相続人が自由に預金を引き出してよいわけではありません。
キャッシュカードと暗証番号が分かればATMから出金できることがありますが、故人の預金は相続財産です。一人の相続人が自己判断で引き出すと、相続人同士のトラブルや相続放棄への影響につながる可能性があります。
| 主なリスク | 内容 |
|---|---|
| 相続人間のトラブル | 金額や使い道をめぐって争いになる |
| 遺産分割への影響 | 引き出した金額を含めて調整が必要になる |
| 相続放棄への影響 | 預金の使用方法によって問題になる可能性がある |
| 記録不足 | 何に使ったのか説明できなくなる |
勝手な引き出しは相続トラブルになりやすい
故人の預金は、相続人の一人だけの財産ではありません。
そのため、ほかの相続人に知らせず預金を引き出すと、
- いくら引き出したのか
- 現金をどこで保管しているのか
- 何に使ったのか
- 残金はいくらあるのか
などをめぐってトラブルになる可能性があります。
たとえ葬儀費用や遺品整理費など必要な支出に使った場合でも、記録がなければ後から説明が難しくなります。
どうしても費用の支払いが必要な場合は、できるだけほかの相続人へ事前に共有し、引き出した金額と用途、領収書などを残しておくことが大切です。
引き出した預金も遺産分割の対象になる
口座から引き出したからといって、そのお金が相続財産ではなくなるわけではありません。
たとえば、故人の口座から50万円を引き出して現金で保管した場合、その50万円も遺産分割の際に考慮する必要があります。
一人の相続人がそのまま取得した場合には、最終的な遺産分割で調整が必要になることがあります。
そのため、凍結前に出金した場合は、
- 引き出した日
- 金額
- 保管場所
- 使用した金額
- 使用目的
などを記録しておきましょう。
「口座が使えたから引き出した」という理由だけで自由に使うのではなく、相続財産として管理することが重要です。
相続放棄を検討している場合は特に注意する
故人に借金があるなどの理由で相続放棄を検討している場合は、預金の引き出しや使用をさらに慎重に判断する必要があります。
相続財産を自分のために処分・使用する行為は、その内容によっては相続を承認したものとして扱われる可能性があります。
特に、
- 自分の生活費として使う
- 借金返済など個人的な支払いに充てる
- 引き出した預金を自分の財産として扱う
といった行為は避けた方が安全です。
一方で、葬儀費用などへの支出がどのように扱われるかは個別の事情によって異なります。相続放棄の可能性がある場合は、出金する前に弁護士などへ相談すると安心です。
必要な資金は正式な制度も検討する
葬儀費用や当面の生活費などのために預金が必要な場合は、凍結前にATMから引き出す方法だけでなく、預貯金の払い戻し制度を利用できる場合があります。
正式な手続きを通して払い戻しを受ければ、金額や手続きの記録も残ります。
急いで資金が必要な場合でも、まず金融機関へ相談し、
- 利用できる払い戻し制度
- 必要書類
- 払い戻せる金額
- 手続きにかかる期間
を確認しましょう。
また、すでに凍結前に預金を引き出している場合は、その事実を隠さず相続人へ共有し、金額や用途を整理しておくことが重要です。
ポイント
口座が凍結されていなくても、故人の預金は相続財産です。自己判断で引き出して使うと、遺産分割や相続放棄に影響する可能性があります。必要な出金がある場合は相続人へ共有し、金額・用途・領収書などの記録を残しましょう。
よくある質問
まとめ
故人の通帳が見つかったら、まず口座情報や入出金履歴を確認し、相続人へ共有することが大切です。金融機関が死亡を把握すると口座は凍結され、通常の出金はできなくなります。
凍結後は必要書類をそろえて相続手続きを進め、資金が必要な場合は預貯金の払い戻し制度も検討しましょう。凍結前であっても自己判断で預金を使用せず、相続財産として適切に管理することが重要です。
遺品整理でお悩みの場合は、お気軽にご相談ください。