相続した空き家を売却すると、売却価格に応じて必ず税金がかかるわけではなく、購入時の費用や売却にかかった費用などを差し引いた「譲渡所得」をもとに税額を計算します。
また、一定の条件を満たす相続空き家では、譲渡所得から最高3,000万円を控除できる特例を利用できる場合があります。ただし、建物の状態や売却時期、相続人の人数などによって適用条件が変わるため注意が必要です。
この記事では、相続した空き家を売却したときにかかる税金、3,000万円特別控除の条件、相続人が複数いる場合の扱い、取得費加算の特例との違い、申告手続きまでわかりやすく解説します。
Contentsこの記事でわかること
- 💰 空き家を売却したときにかかる税金の仕組み
- 🧮 譲渡所得がどのように計算されるか
- 🏠 相続空き家の3,000万円特別控除の基本
- 👨👩👧👦 相続人が複数いる場合の控除額
- ⚖️ 取得費加算の特例との違いと選び方
- 📝 特例を利用するための申告手続き
空き家を売却するとどんな税金がかかる?
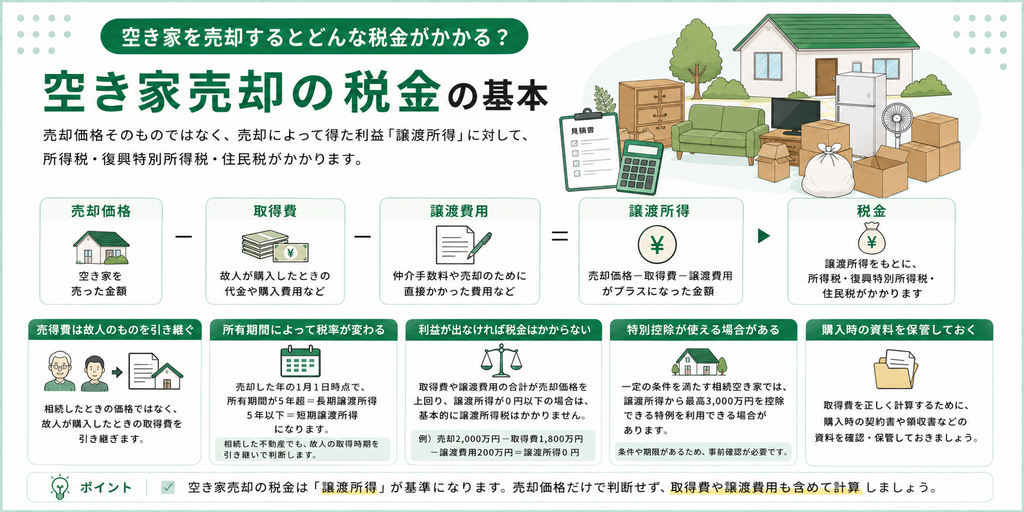
相続した空き家を売却した場合、売却価格そのものにそのまま税金がかかるわけではありません。基本的には、**売却によって得た利益である「譲渡所得」**を計算し、その金額に応じて所得税・復興特別所得税・住民税がかかります。
まずは「いくらで売れたか」ではなく、実際にどれだけ利益が出たかを見ることが大切です。
| 項目 | 内容 |
|---|---|
| 売却価格 | 空き家を売った金額 |
| 取得費 | 故人が購入したときの代金や購入費用など |
| 譲渡費用 | 仲介手数料や売却のために直接かかった費用など |
| 譲渡所得 | 売却価格-取得費-譲渡費用 |
| 税金 | 譲渡所得をもとに計算する |
譲渡所得は「売却価格-取得費-譲渡費用」で考える
たとえば、相続した空き家を2,500万円で売却したとしても、2,500万円全体が課税対象になるわけではありません。
基本的には、
売却価格 − 取得費 − 譲渡費用 = 譲渡所得
という形で利益を計算します。
取得費には、故人がその不動産を購入したときの購入代金や、購入時にかかった一定の費用などが含まれます。
また、売却時に支払った不動産会社への仲介手数料など、売却のために直接必要となった費用は譲渡費用として差し引ける場合があります。
相続した不動産でも取得費は故人のものを引き継ぐ
相続によって取得した空き家の場合、「相続したときの価格」を取得費として計算するわけではありません。
基本的には、故人がその不動産を取得したときの取得費を相続人が引き継ぎます。
そのため、故人がいつ、いくらで購入した住宅なのかを確認できる資料が重要です。
たとえば、
- 売買契約書
- 購入時の領収書
- 建築時の請負契約書
- 購入代金が分かる資料
などが残っていないか確認しましょう。
取得費が分からない場合は、売却金額の5%を概算取得費として計算する方法もありますが、実際の取得費が高かった場合より譲渡所得が大きくなり、税負担が増える可能性があります。
所有期間によって税率が変わる
譲渡所得に対する税率は、不動産を所有していた期間によって変わります。
売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」、5年以下なら「短期譲渡所得」として扱われます。
相続した不動産では、相続した日からではなく、原則として故人が取得した時期を引き継いで所有期間を判断します。
そのため、「相続して1年後に売ったから短期」というわけではありません。
長期間所有していた住宅を相続した場合は、相続後すぐに売却しても長期譲渡所得になる可能性があります。
利益が出なければ譲渡所得税がかからない場合もある
売却価格より取得費や譲渡費用の合計が大きく、譲渡所得が発生しなければ、その売却による譲渡所得に対する税金は基本的に発生しません。
たとえば、
売却価格2,000万円
取得費1,800万円
譲渡費用200万円
であれば、譲渡所得は0円です。
そのため、「空き家を高く売った=多額の税金が必ずかかる」と考えるのではなく、取得費や売却費用まで含めて計算することが重要です。
また、一定の条件を満たす相続空き家では、次に説明する最高3,000万円の特別控除を利用できる場合があります。
ポイント
空き家売却の税金は、売却価格そのものではなく、売却価格から取得費や譲渡費用を差し引いた「譲渡所得」をもとに計算します。相続した不動産では故人の取得費や所有期間を引き継ぐため、購入時の資料が残っていないか確認しておきましょう。
相続した空き家で使える3,000万円特別控除とは
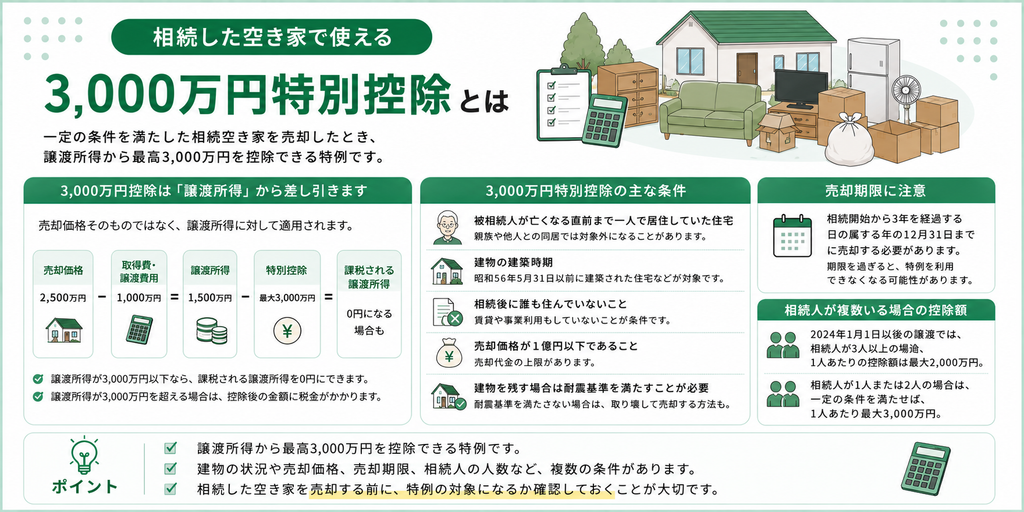
相続した空き家を売却して譲渡所得が出る場合でも、一定の条件を満たせば、譲渡所得から最高3,000万円を控除できる特例を利用できる場合があります。
この制度は、いわゆる「相続空き家の3,000万円特別控除」と呼ばれるもので、被相続人が一人で住んでいた住宅などについて、相続後に売却したときの税負担を軽減する仕組みです。
ただし、相続した空き家ならすべて対象になるわけではありません。建物の建築時期、被相続人の居住状況、売却時期、売却価格など複数の条件があります。
3,000万円控除は「売却価格」から引くわけではない
この特例で控除されるのは、売却価格そのものではなく、計算した譲渡所得です。
たとえば、
売却価格:2,500万円
取得費・譲渡費用:1,000万円
譲渡所得:1,500万円
というケースで、特例の条件を満たしていれば、1,500万円の譲渡所得から特別控除を差し引くことができます。
そのため、譲渡所得が3,000万円以下であれば、結果として課税される譲渡所得が0円になる場合があります。
一方で、譲渡所得が3,000万円を超えている場合は、控除後に残った金額に対して税金を計算します。
3,000万円特別控除を使うための主な条件
主な条件としては、被相続人が亡くなる直前までその住宅に一人で住んでいたことや、一定の時期以前に建てられた住宅であることなどがあります。
また、相続してから売却するまでの間に、
- 誰かが住んでいない
- 賃貸していない
- 事業に使っていない
といった条件も確認が必要です。
さらに、売却価格についても要件があり、売却代金が1億円以下であることなどが求められます。
建物を残したまま売却する場合は、耐震基準を満たすことが必要になるケースがあります。一方、建物を取り壊して土地として売却する方法が対象になる場合もあります。
条件が細かいため、「相続した空き家だから使える」と判断せず、売却前に確認しておくことが重要です。
売却する時期にも期限がある
3,000万円特別控除には、売却時期の条件もあります。
基本的には、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。
そのため、相続した空き家を長期間放置してから売却すると、ほかの条件を満たしていても特例を利用できなくなる可能性があります。
「いつか売ればいい」と考えず、今後住む予定がないのであれば、特例の期限も確認しながら売却時期を検討しましょう。
相続人が複数いる場合は控除額に注意する
相続人が複数いる場合でも、条件を満たせば各相続人が特例を利用できる場合があります。
ただし、2024年1月1日以後の譲渡では、対象となる相続人が3人以上いる場合、1人あたりの特別控除額は最高2,000万円になります。
相続人が1人または2人の場合は、一定の条件を満たせば1人あたり最高3,000万円です。
そのため、共有名義で相続した空き家を売却する場合は、相続人の人数によって控除額が変わる点も確認しておきましょう。
ポイント
相続空き家の3,000万円特別控除は、譲渡所得から最高3,000万円を差し引ける制度です。ただし、建物の状況や売却期限、売却価格、相続人の人数など複数の条件があります。売却してから確認するのではなく、売却前に特例の対象になるか確認しておくことが大切です。
3,000万円特別控除と取得費加算はどちらを使う?
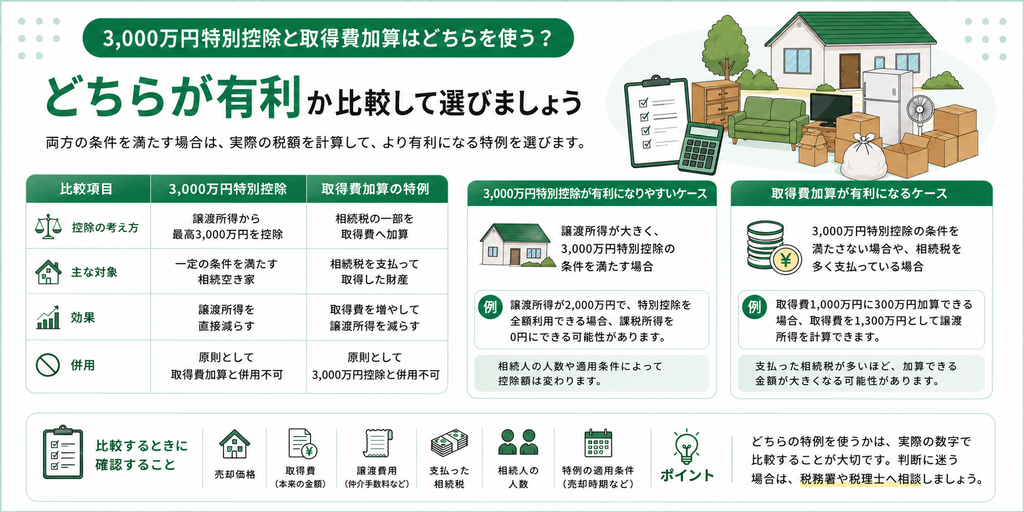
相続した空き家を売却するときは、3,000万円特別控除だけでなく、相続税の取得費加算の特例を利用できる場合があります。
取得費加算の特例とは、相続した財産を一定期間内に売却した場合に、支払った相続税の一部をその不動産の取得費へ加算できる制度です。取得費が増えることで譲渡所得が小さくなり、結果として税負担を抑えられる可能性があります。
ただし、3,000万円特別控除と取得費加算の特例は、同じ譲渡について原則として併用できません。そのため、両方の条件を満たす場合は、どちらを使う方が有利か比較する必要があります。
| 比較項目 | 3,000万円特別控除 | 取得費加算の特例 |
|---|---|---|
| 控除の考え方 | 譲渡所得から最高3,000万円を控除 | 相続税の一部を取得費へ加算 |
| 主な対象 | 一定の条件を満たす相続空き家 | 相続税を支払って取得した財産 |
| 効果 | 譲渡所得を直接減らす | 取得費を増やして譲渡所得を減らす |
| 併用 | 原則として取得費加算と併用不可 | 原則として3,000万円控除と併用不可 |
3,000万円特別控除が有利になりやすいケース
相続した空き家の譲渡所得が大きく、3,000万円特別控除の条件を満たしている場合は、控除によって課税対象となる譲渡所得を大きく減らせる可能性があります。
たとえば、特例適用前の譲渡所得が2,000万円で、3,000万円の特別控除を全額利用できる場合は、課税対象となる譲渡所得を0円にできる可能性があります。
そのため、取得費加算によって減らせる金額よりも、3,000万円特別控除の方が大きいケースでは、こちらを選んだ方が有利になることがあります。
ただし、実際の控除額は相続人の人数や適用条件によって変わるため、必ず最高3,000万円になるわけではありません。
取得費加算が有利になる場合もある
一方、3,000万円特別控除の条件を満たさない場合や、相続税を多く支払っている場合は、取得費加算の特例を利用できないか確認しましょう。
取得費加算では、相続税のうち一定額を取得費へ加算できます。
たとえば、本来の取得費が1,000万円で、取得費加算によって300万円を追加できる場合は、取得費を1,300万円として譲渡所得を計算できます。
売却価格が同じでも取得費が増える分、課税対象となる譲渡所得を減らせます。
どちらが有利かは実際に計算して比べる
「3,000万円控除の方が数字が大きいから必ず有利」とは限りません。
比較するときは、
- 売却価格
- 故人から引き継いだ取得費
- 売却にかかった費用
- 実際に支払った相続税
- 3,000万円特別控除の適用条件
- 相続人の人数
などを確認し、それぞれを利用した場合の税額を計算する必要があります。
特に相続税を多く納めている場合や、複数の相続財産を売却する場合などは判断が複雑になることがあります。
売却前に利用できる特例を確認する
どちらの制度を使うかは、確定申告の段階で考えるだけでなく、できれば売却前から確認しておくことが大切です。
3,000万円特別控除には売却する空き家の状態や時期などの条件があるため、売却方法によっては適用できなくなる可能性があります。
また、取得費加算にも適用できる売却時期などの要件があります。
条件を満たすか判断しにくい場合は、不動産を売却する前に税務署や税理士へ相談し、どちらの特例を利用できる可能性があるか確認しておきましょう。
ポイント
3,000万円特別控除と相続税の取得費加算の特例は、どちらも譲渡所得を減らすための制度ですが、原則として同じ売却で併用できません。両方の条件を満たす場合は、実際の譲渡所得や相続税額をもとに、どちらが有利か比較して選びましょう。
特例を利用するための手続き
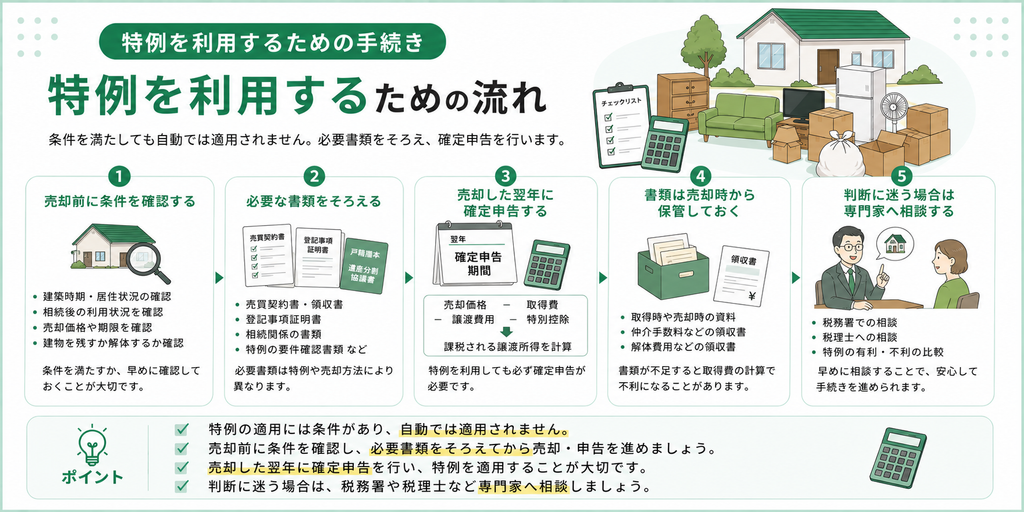
相続した空き家の3,000万円特別控除や取得費加算の特例を利用する場合は、売却した翌年に確定申告を行う必要があります。
特例の条件を満たしていても、自動的に税額が軽減されるわけではありません。必要書類をそろえ、売却した不動産や譲渡所得の内容とあわせて申告します。
| 確認すること | 主な内容 |
|---|---|
| 売却時期 | 特例の適用期限内か確認する |
| 適用条件 | 建築時期・居住状況・売却価格など |
| 必要書類 | 売買契約書や相続関係の書類など |
| 確定申告 | 売却した翌年に手続きを行う |
| 特例の選択 | 取得費加算との比較も行う |
売却前に特例の条件を確認する
3,000万円特別控除を利用したい場合は、売却してから調べるのではなく、できれば売却前に条件を確認しておきましょう。
特に、
- 被相続人がどのように住んでいたか
- 建物がいつ建築されたか
- 相続後に誰かが住んでいないか
- 賃貸や事業に使っていないか
- 売却価格が要件を満たすか
- 売却期限内か
などは早めに確認しておく必要があります。
建物を残して売却するのか、取り壊して土地として売却するのかによっても確認事項が変わるため、不動産会社へ任せきりにせず、自分でも特例の条件を把握しておくことが大切です。
必要な書類をそろえる
確定申告では、通常の不動産売却に関する書類に加えて、特例の適用条件を確認するための書類が必要になります。
たとえば、
- 不動産の売買契約書
- 購入時の契約書など取得費が分かる資料
- 仲介手数料など譲渡費用が分かる領収書
- 登記事項証明書など不動産の内容が分かる書類
- 被相続人との関係を確認できる書類
- 特例の条件を満たすことを証明する書類
などです。
3,000万円特別控除では、自治体が発行する確認書類などを求められる場合があります。
必要書類は売却方法や利用する特例によって異なるため、申告直前になって慌てないよう早めに確認しておきましょう。
売却した翌年に確定申告する
不動産を売却した場合は、売却した年の翌年に譲渡所得について確定申告を行います。
申告では、
売却価格
- 取得費
- 譲渡費用
- 適用できる特別控除
という流れで課税対象となる譲渡所得を計算します。
3,000万円特別控除によって課税される譲渡所得が0円になる場合でも、特例を適用するためには確定申告が必要です。
「税金が0円だから申告しなくてよい」と自己判断しないよう注意しましょう。
書類は売却時から保管しておく
取得費や譲渡費用を正しく計算するには、売却時だけでなく、故人が不動産を取得したときの資料も重要です。
特に購入時の売買契約書などが見つからないと、取得費の計算で不利になる可能性があります。
相続した空き家を売却する予定があるなら、遺品整理の段階で不動産関係の書類を見つけた場合は捨てずに保管しておきましょう。
また、売却後も仲介手数料や解体などに関する領収書を整理しておくと、確定申告時に確認しやすくなります。
判断に迷う場合は税務署や税理士へ確認する
相続空き家の特例は条件が細かく、相続人の人数や建物の状態、売却方法によって判断が変わることがあります。
また、3,000万円特別控除と取得費加算のどちらが有利かは、実際の取得費や相続税額によって異なります。
特例を利用できるか分からない場合や、売却金額が大きい場合は、売却前または確定申告前に税務署や税理士へ確認すると安心です。
ポイント
相続した空き家の特例は、自動的に適用されるものではありません。売却前に条件を確認し、売買契約書や取得費・譲渡費用が分かる資料を保管したうえで、売却した翌年に確定申告を行いましょう。
よくある質問
まとめ
相続した空き家を売却すると、売却価格から取得費や譲渡費用を差し引いた譲渡所得に税金がかかります。ただし、一定の条件を満たせば、相続空き家の3,000万円特別控除などを利用して税負担を抑えられる場合があります。
特例には建物の状態や売却時期など細かな条件があり、取得費加算との選択が必要になるケースもあります。売却後に対象外と分からないよう、できるだけ売却前に適用条件と必要書類を確認しておきましょう。
遺品整理でお悩みの場合は、お気軽にご相談ください。