おひとりさまとして老後を迎える方が増えるなか、「終活で何から始めればよいのか」「頼れる家族がいないけれど大丈夫だろうか」と不安を抱えている方は少なくありません。この記事では、おひとりさまの終活で今からやるべきことを、資金・法的契約・医療意思表示・住まい・見守りといった観点から段階的に解説します。
- おひとりさまの終活で優先すべき準備の全体像と進め方
- 老後資金の目安と、無理なく備えるための具体的な試算方法
- 任意後見契約や遺言書など、安心して老後を迎えるための法的な備え
おひとりさまが今から始める終活の全体像
おひとりさまの終活は、家族がいる方の終活とは異なる視点で準備を進める必要があります。頼れる親族が身近にいない場合、判断能力の低下時や死後の手続きを担う人を、あらかじめ自分で確保しておく必要があるためです。ここでは、なぜおひとりさまに終活が欠かせないのか、そして何から始めるべきかを整理します。
おひとりさまが終活を始めるべき理由
内閣府の高齢社会白書によれば、65歳以上の一人暮らし高齢者は増加傾向にあり、令和2年時点で男性15.0%、女性22.1%に達しています。今後もこの割合は上昇していくと見込まれており、おひとりさま高齢者の生活課題は社会的な関心事となっています。
頼れる家族がいないおひとりさまこそ、判断能力があるうちに法的な契約や意思表示を整えておくことが、老後の安心につながります。特に戸籍法上、死亡届を提出できる人は親族や任意後見人などに限られるため、身元保証サービスだけでは対応できない手続きの空白が生じやすい点は見過ごせません。
今からやるべきことの優先順位
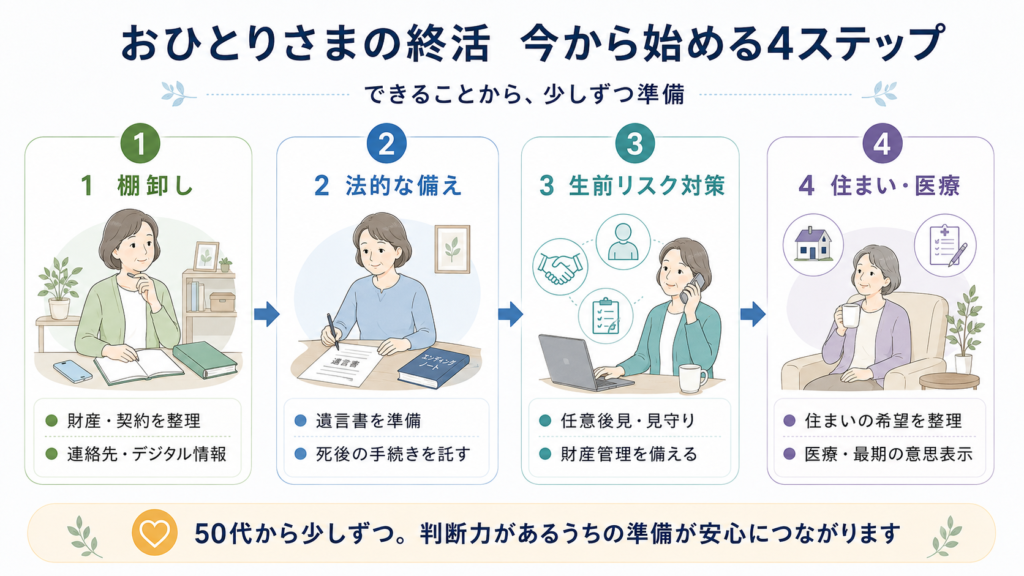
おひとりさまの終活は、以下のような順序で段階的に進めるのが効果的とされています。まずは自分の現状を棚卸しし、その情報をもとに法的な契約や医療・住まいの意思表示を整えていく流れです。
| ステップ | 主な内容 | 目的 |
|---|---|---|
| ①棚卸し | 財産・契約・連絡先・デジタル情報の整理 | 現状把握と情報の可視化 |
| ②法的契約 | 遺言書・死後事務委任契約の作成 | 財産承継と死後手続きの確保 |
| ③生前リスク対策 | 任意後見契約・見守り・財産管理契約 | 判断能力低下や生活支援への備え |
| ④住まいと医療 | 施設検討・医療意思表示・人生会議 | 老後の生活環境と最期の希望の共有 |
すべてを一度で完璧に整える必要はなく、できるところから少しずつ着手していく姿勢が大切です。
終活を始める適切な時期
終活は、判断能力と体力に余裕がある50代から始めるのが一つの目安と考えられています。50代では断捨離や資産の整理、エンディングノートの作成など、比較的取り組みやすい項目から着手し、60代以降で任意後見契約や公正証書遺言など、より法的な準備に進んでいくのが自然な流れです。
認知症などにより判断能力が低下した後では、任意後見契約や公正証書遺言などの重要な契約を新たに結ぶことが難しくなります。そのため、「まだ早い」と感じる時期にこそ準備を始めることが、後悔のない老後を迎えるための鍵となります。
おひとりさまの終活で今からやるべきこと
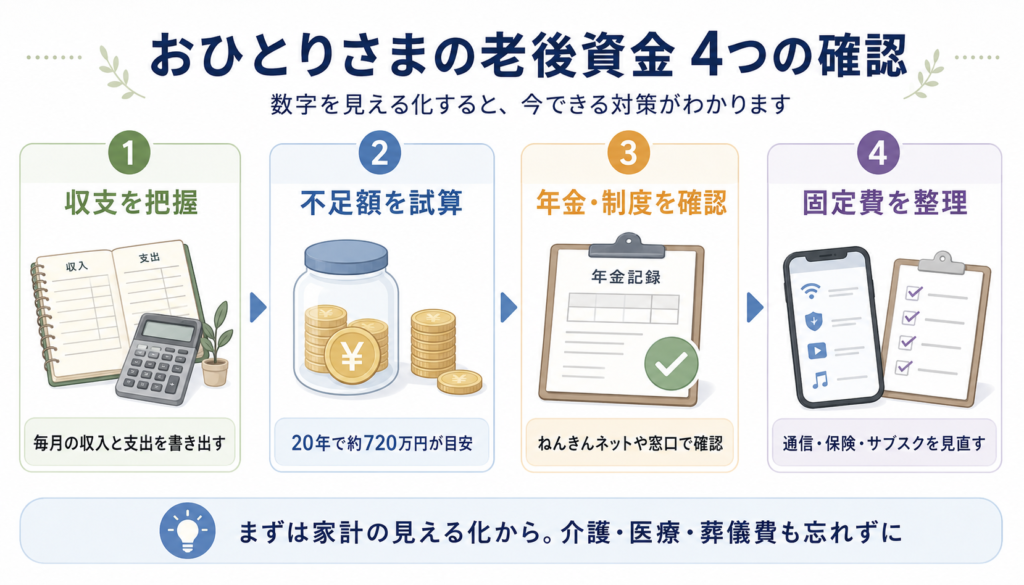
おひとりさまの終活で最初に取り組みたいのが、老後資金と生活費の見直しです。総務省家計調査によれば、65歳以上の高齢単身無職世帯では月に約3万円の赤字が生じているとの試算もあり、収支の把握と資金計画は避けて通れないテーマとなっています。
老後資金の目安
りそな銀行のコラムでは、月々約3万円の赤字が20年続けば約720万円、30年続けば約1,080万円の不足になると試算されています。さらに介護費用や住宅リフォーム費用、葬儀・お墓の費用を加味すると、男性で約1,880万円、女性で約2,100万円の老後資金が目安になるとされています。
まずは「毎月の収入」と「毎月の支出」を紙に書き出し、不足額を年単位で計算してみることが、資金計画の第一歩になります。数字を可視化することで、漠然とした不安が具体的な課題に変わり、対策を立てやすくなります。
- 年金見込み額をねんきんネットや年金定期便で確認した
- 毎月の生活費(固定費・変動費)を書き出した
- 介護・医療・葬儀にかかる想定費用を加算した
- 不足額を貯蓄・資産運用でどう補うかを検討した
年金や公的制度の確認ポイント
年金額の確認は、日本年金機構が発行する「ねんきん定期便」や「ねんきんネット」から行えます。将来受け取れる年金額を把握することで、老後の収入基盤が明確になり、追加の資産形成が必要かどうかを判断できます。
また、介護保険制度、高額療養費制度、住宅改修の助成制度など、活用できる公的制度は多岐にわたります。市区町村の窓口や地域包括支援センターへ積極的に相談し、自身が使える制度の情報を網羅的に収集してください。
- 介護保険制度
- 高額療養費制度
- 住宅改修の助成制度
- 地域包括支援センターへの相談窓口
生活費の見直しと支出管理のコツ
老後資金の不足が見込まれる場合は、生活水準の見直しや固定費の削減を早めに検討することが有効とされています。特に、使っていないサブスクリプションサービスの解約や、通信費・保険料の見直しは、比較的取り組みやすい支出削減策と言えます。
デジタル終活の観点からも、契約中のサービスを一覧化し、不要なものを整理しておくことは、月々の支出を減らすと同時に、死後の手続きの負担軽減にもつながります。
遺品整理や生前整理の費用面で不安がある場合は、まずは無料相談で状況を整理することから始めてみてはいかがでしょうか。
おひとりさまが安心して老後を迎える準備
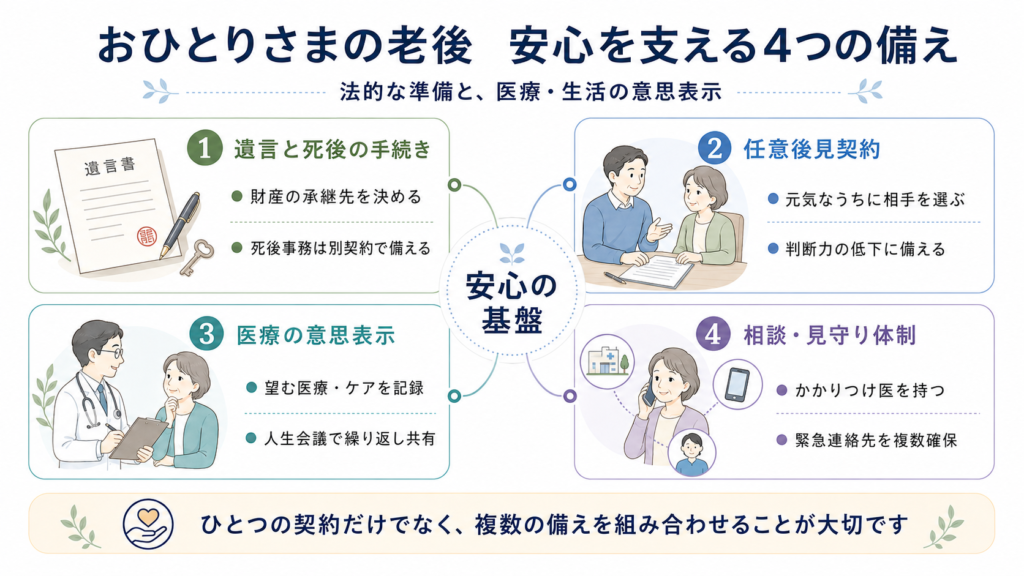
資金計画と並んで重要なのが、法的な契約と医療・介護に関する意思表示の準備です。おひとりさまの場合、頼れる家族がいない分、これらの準備を自分で整えておくことが、安心して老後を迎える基盤となります。ここでは、遺言書・任意後見契約・医療意思表示・かかりつけ医の整備について解説します。
遺言書の作成と保管のポイント
遺言書は、死亡後の財産の承継先を法的に決定できる文書です。特におひとりさまの場合、法定相続人がいなければ財産が国庫に帰属する可能性もあるため、遺言書によって承継先を明確にしておくことに大きな意味があります。
公正証書遺言は公証人が作成に関与するため法的な確実性が高く、争いを未然に防ぐ手段として有用と考えられます。ただし遺言書で決められるのは主に財産のことのみであり、葬儀や埋葬、住居の解約、各種契約解除などについては、別途「死後事務委任契約」を結んでカバーする必要があります。
| 種類 | 役割 | 法的効力 |
|---|---|---|
| 公正証書遺言 | 財産の承継先を法的に決定 | あり |
| 死後事務委任契約 | 葬儀・埋葬・契約解除などを委任 | 契約に基づく |
| エンディングノート | 希望や情報を自由に書き残す | なし |
任意後見契約と成年後見制度の違い
厚生労働省の説明によれば、任意後見制度は、認知症などで判断能力が低下した場合に備えて、本人が判断能力のあるうちに自分で選んだ人と契約を結ぶ仕組みです。任意後見契約は公証人が作成する公正証書によって結ぶ必要があり、家庭裁判所が任意後見監督人を選任することで契約が発動します。
一方、法定後見制度は、すでに判断能力が低下してしまった後に家庭裁判所が後見人を選任する仕組みです。任意後見制度は「自分で後見人を選べる」点が大きな特徴であり、おひとりさまにとって特に有用な制度とされています。
- 身元保証サービス(入院・施設入居時の保証人)
- 死後事務委任契約(葬儀・埋葬・契約解除などの死後手続き)
- 任意後見契約(判断能力低下時の生活・財産管理と死亡届提出権限)
戸籍法上、死亡届を提出できるのは親族や任意後見人などに限られており、身元保証会社や死後事務受任者にはその権限が認められていないとされています。そのため、身元保証と死後事務委任だけでは手続きの空白が生じる可能性があり、任意後見契約と組み合わせることが有用と考えられます。
医療意思表示と事前指示の作り方
厚生労働省が推奨する「人生会議(ACP)」は、もしもの時のために自分が望む医療やケアについて前もって考え、周囲と繰り返し話し合っておく取り組みです。おひとりさまの場合、家族との話し合いが難しいこともあるため、主治医や地域の医療・介護関係者と話し合い、その内容をエンディングノートに記録しておく方法が考えられます。
延命治療や臓器提供の希望、痛みの緩和に関する考え方、最期を迎えたい場所などを事前に明確にしておくことは、本人の意思を医療現場で尊重してもらうために重要とされています。
かかりつけ医と緊急連絡先の整備
おひとりさまが安心して老後を迎えるためには、日常的に相談できるかかりつけ医を持つこと、そして緊急時に連絡できる相手を複数確保しておくことが大切です。地域包括支援センターは、市町村が設置し、保健師や社会福祉士、主任介護支援専門員が配置されている総合相談窓口として機能しています。
- 地域包括支援センター(総合相談窓口)
- センサー型の見守りサービス
- 緊急通報型の見守りサービス
- 電話型の見守りサービス
見守りサービスも、センサー型、緊急通報型、電話型など多様な形態があり、自治体主体のサービスと民間サービスを組み合わせて活用することができます。「迷惑をかけたくない」と支援を遠ざけるのではなく、積極的に利用することが、健康寿命を延ばし、地域とつながり続ける鍵となります。
よくある質問
Qおひとりさまの終活は何歳から始めるとよいですか?
A体力と判断能力に余裕のある50代からの開始が一つの目安と言われています。断捨離やエンディングノートの作成など取り組みやすい項目から着手し、60代以降で任意後見契約や公正証書遺言など法的な準備に進む流れが自然です。認知症などで判断能力が低下すると重要な契約が結べなくなるため、早めの開始が推奨されます。
Q身元保証サービスに加入していれば安心ですか?
A身元保証サービスは入院や施設入居時の保証人として重要な役割を果たしますが、それだけでは死亡届の提出などの法的手続きに対応できない場合があります。戸籍法上、死亡届を提出できるのは親族や任意後見人などに限られるため、身元保証サービス・死後事務委任契約・任意後見契約の3つを組み合わせることが有用と考えられます。
Qエンディングノートと遺言書はどちらを先に作るべきですか?
Aエンディングノートは法的効力を持たない自由な記録であり、書き始めるハードルが低いため、まずはエンディングノートから着手する方法が一般的です。そのうえで財産の承継について明確な意思がある場合は、公正証書遺言の作成を専門家に相談することが考えられます。両者は役割が異なるため、併用することでより安心な備えになります。
まとめ
おひとりさまの終活は、棚卸し・法的契約・生前リスク対策・住まいと医療意思表示という段階を追って進めることで、無理なく安心の基盤を築いていくことができます。特に任意後見契約・公正証書遺言・死後事務委任契約の3つは、頼れる家族がいないおひとりさまにとって重要な備えと言えます。
資金面では、年金や生活費を可視化し、不足分の対策を早めに立てることが大切です。また、地域包括支援センターや見守りサービスなど、頼れる外部リソースを積極的に活用することで、「一人で抱え込まない」老後を実現できます。
今日から一つでも行動を起こすことが、安心して老後を迎える第一歩になります。
✓ 終活は棚卸し→法的契約→生前リスク対策→住まいと医療意思表示の順で段階的に進める
✓ 任意後見契約・公正証書遺言・死後事務委任契約はおひとりさまに特に重要な備え
✓ 年金や生活費を可視化し、不足分の対策を早めに立てることが大切
✓ 地域包括支援センターや見守りサービスなど外部リソースを積極的に活用する
遺品整理・生前整理でお悩みの場合は、お気軽にご相談ください。